Update2026.11.13 (금)

 김성봉(본지 회장)최근 발표되는 국가 경제 지표를 보면 묘한 위화감이 든다. 관세청과 기획재정부 수치상으로 한국경제는 명백한 상승 국면이다. AI반도체 수요 폭발에 힘입어 메모리 및 시스템 반도체 수출은 연일 기록적인 수치를 경신하면서 전체 수출실적을 강력하게 견인하고 있다. 숫자로만 보면 가히 ‘슈퍼사이클’의 재현이다.
그러나 여의도 증권가와 화성 평택의 반도체 라인을 조금만 벗어나면 체감 온도는 순식간에 영하로 떨어진다. 거리를 채운 상가는 ‘임대 문의’ 전단이 붙어 있고 건설 현장의 타워크레인은 멈춰 섰으며, 이차전지 (에너지ߵ소재) 공장들은 가동률을 낮추고 있다. 성장률 수치는 화려하지만 속살은 차갑게 식어가는 이 이상 징후 K자형 경제 양극화가 나라 경제의 기초 체력을 빠르게 갉아먹고 있다.
반도체 홀로 쏘아 올린 폭죽, 그리고 ‘착시’ 현재 우리나라 수출실적에서 반도체가 차지하는 비중은 30∼40%선까지 치솟았다. 글로벌 빅테크 기업들의 AI인프라 투자가 가열되면서 고대역폭메모리(HBM)와 서버용 DRAM수요가 견인한 결과이다. 문제는 반도체 단 하나가 전체 성장률 지표를 왜곡하는 착시 현상이 심화되고 있다는 점이다.
반도체는 대표적인 장치산업이다. 매출 규모는 막대하지만, 생산과정에서 유발되는 고용 창출 효과는 자동차나 서비스, 건설업에 비해 현저히 낮다. 일부 대기업과 핵심 협력사에는 억대 성과급이 오가지만 이 온기가 내수 소비시장 전반으로 흐르는 ‘낙수효과(Trickele-down effect)’는 사실상 차단되어 있다.
반면 국민 다수의 일자리와 밀접하게 연결된 경기민감업종(Cyclical Sectors)은 깊은 수렁에 빠져 있다. 건설업의 냉각과 부동산 PF여파는 고금리 기조 장기화와 공사비 인상으로 건설 현장이 멈춰 섰다. 건설업 경기 침체는 단순한 중ߴ소건설사의 위기에 그치지 않는다. 자재 공급업체, 현장 근로자, 그리고 지역 상권까지 연쇄 타격을 주며 내수 소비를 직격하고 있다.
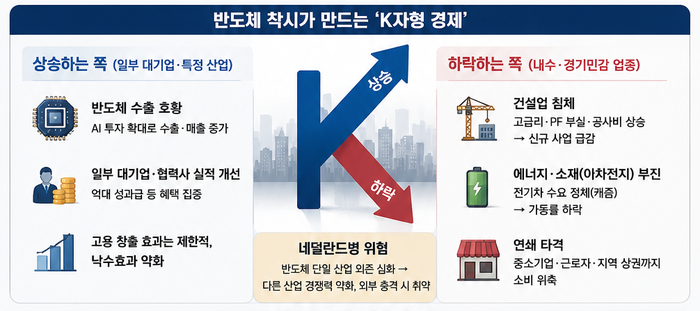 반도체 착시가 만드는 'K자형 경제' 이미지.에너지ߵ소재 및 캐즘(Chasm)에 갇힌 이차전지 글로벌 경기 둔화와 전기차 수요 정체로 인해 에너지ߵ소재 업종의 실적 부진이 장기화되고 있다. 핵심 소재인 양극재ߵ음극재 생산 라인의 가동률 감소는 지방 산업 단지의 침체로 직결된다. 특히, 이들 업종의 공통점은 고용과 지역경제의 버팀목이라는 점이다. 건설, 소재ߵ제조업이 휘청이면 살림살이는 팍팍해질 수밖에 없다.
네덜란드병(Natural Resource Curse)이라는 경제학 용어가 있다. 천연자원으로 번 돈이 통화 가치를 상승시켜 다른 제조업의 경쟁력을 무너뜨렸던 현상이다. 지금 한국경제는 자원 대신 반도체 하나에 국운을 건 네덜란드병의 초입에 서 있는지도 모른다. 글로벌 AI열풍이 한풀 꺾이거나 미,중 갈등 및 글로벌 관세 장벽 등 대외 변수로 반도체 수출이 휘청인다면 어떻게 될까? 버팀목이 사라진 나라 경제는 순식간에 엄혹한 한파를 맞이하게 된다.
지금 필요한 것은 반도체 호황이라는 화려한 수치에 도취되는 것이 아닌 내수 체질 개선과 산업 다변화를 위한 정책적 결단이다. 건설 및 내수 경기 연착륙을 위해 한계 상황에 다다른 부동산 PF구조조정을 조속히 마무리하고 민간 신규 투자를 촉진할 인센티브를 제공해야 한다.
에너지ߵ소재 산업의 체질 개선 지원을 전기차/에너지 시장의 정체기를 버텨낼 수 있도록 R&D세재 지원 및 규제 완화 등 패스트트랙 정책이 절실하다.
K-양극화 경제 현상을 완화하기 위해 반도체 착시로 착각하기 쉬운 총량적 경제지표 뒤 냉골에서 고통받는 중ߵ소기업, 자영업자, 건설 현장에 맞춤형 재정 정책을 적시에 투입해야 한다.
외바퀴 수레는 오래 달릴 수 없다. 반도체라는 거대한 바퀴 하나만으로 한국경제가 전진할 수는 없다. 에너지ߵ소재 건설 등 또 다른 바퀴들이 다시 굴러갈 수 있도록 착시 뒤에 숨겨진 그늘을 직시할 때이다.


 김성봉 기자